La 52a Reunión Pública de la Junta de Supervisión destaca los esfuerzos por fortalecer la administración fiscal de Puerto Rico
Durante la 52a Reunión Pública de la Junta de Supervisión y Administración Financiera para Puerto Rico (la “Junta de Supervisión”), su director ejecutivo, Robert F. Mujica, Jr., informó sobre los esfuerzos que lleva a cabo el Gobierno para fomentar la responsabilidad fiscal, implementar la contabilidad de acumulación modificada, atender las presiones fiscales y fortalecer la planificación financiera a largo plazo de Puerto Rico.
Mujica recalcó que, de ahora en adelante, la disciplina fiscal será tan esencial como la planificación financiera certificada. “Una cosa es certificar un presupuesto sin déficit, y otra es ceñirse a sus límites. La disciplina que debe prevalecer ahora es sencilla: no incurrir en gastos nuevos no presupuestados durante el año fiscal sin identificar primero los recursos para pagarlos”.
Las discusiones durante la reunión pública se centraron en los factores que inciden en las perspectivas fiscales de Puerto Rico, entre ellos, el vencimiento de los fondos federales para educación relacionados con la pandemia, el riesgo de un “precipicio de Medicaid”, la necesidad de lograr armonía operacional entre las agencias, la importancia de contar con prácticas de adquisición transparentes y las implicaciones fiscales de las estructuras vigentes de los arbitrios de construcción municipales.
Mujica también atendió el contrato fallido de generación temporera entre la Autoridad de Energía Eléctrica de Puerto Rico (AEE) y Power Expectations, y resaltó la necesidad de fortalecer las salvaguardas estatutarias para garantizar que la contratación pública se lleve a cabo mediante procesos competitivos, conformes, y transparentes.
El director ejecutivo reiteró una de las prioridades de la Junta de Supervisión —institucionalizar reformas fiscales duraderas— al mejorar la presentación de informes financieros, fortalecer los mecanismos de rendición de cuentas, modernizar las prácticas presupuestarias, y apoyar aquellas iniciativas que promuevan la salud fiscal de Puerto Rico a largo plazo.
Vea la 52a Reunión Pública de la Junta de Supervisión.
Acceda a las declaraciones del director ejecutivo.
Promover salvaguardas fiscales para asegurar una administración financiera sostenible en Puerto Rico
El director de Transformación Fiscal de la Junta de Supervisión, Juan Carlos Blanco, presentó una actualización sobre los esfuerzos en curso para modernizar el sistema presupuestario de Puerto Rico durante la 52a Reunión Pública de la Junta de Supervisión. En su presentación, destacó la necesidad de incorporar salvaguardas fiscales permanentes en la legislación local para consolidar el progreso alcanzado al amparo de PROMESA.
Blanco explicó que la crisis financiera de Puerto Rico tuvo su origen en déficits estructurales prolongados, una administración financiera inadecuada, y dependencia del endeudamiento para cubrir los déficits presupuestarios —condiciones que no se debe permitir que se repitan.
El director de Transformación Fiscal enfatizó también que la estabilidad fiscal duradera precisa de un marco estatutario moderno que fortalezca las prácticas presupuestarias, establezca controles financieros claros y alinee la planificación a largo plazo con las necesidades del pueblo de Puerto Rico.
“La transformación fiscal es nuestro mandato para construir un sistema presupuestario responsable, moderno y disciplinado que sustente la prosperidad de Puerto Rico a largo plazo”, enfatizó Blanco.
Asimismo, señaló que las herramientas como un Fondo de Estabilización Presupuestaria, un plan financiero multianual y un Fondo de Capital para Proyectos Públicos son esenciales para asegurar que Puerto Rico mantenga presupuestos balanceados y logre un acceso sostenible a los mercados de capital en los años por venir. La gobernadora Jenniffer González Colón ha vuelto a presentar recientemente dos proyectos de ley que buscan crear dichas herramientas.
La Junta de Supervisión respalda estas piezas legislativas, y la gobernadora ha manifestado su compromiso de promulgarlas durante la actual sesión legislativa.
Preservar las pensiones públicas adhiriéndose a la disciplina
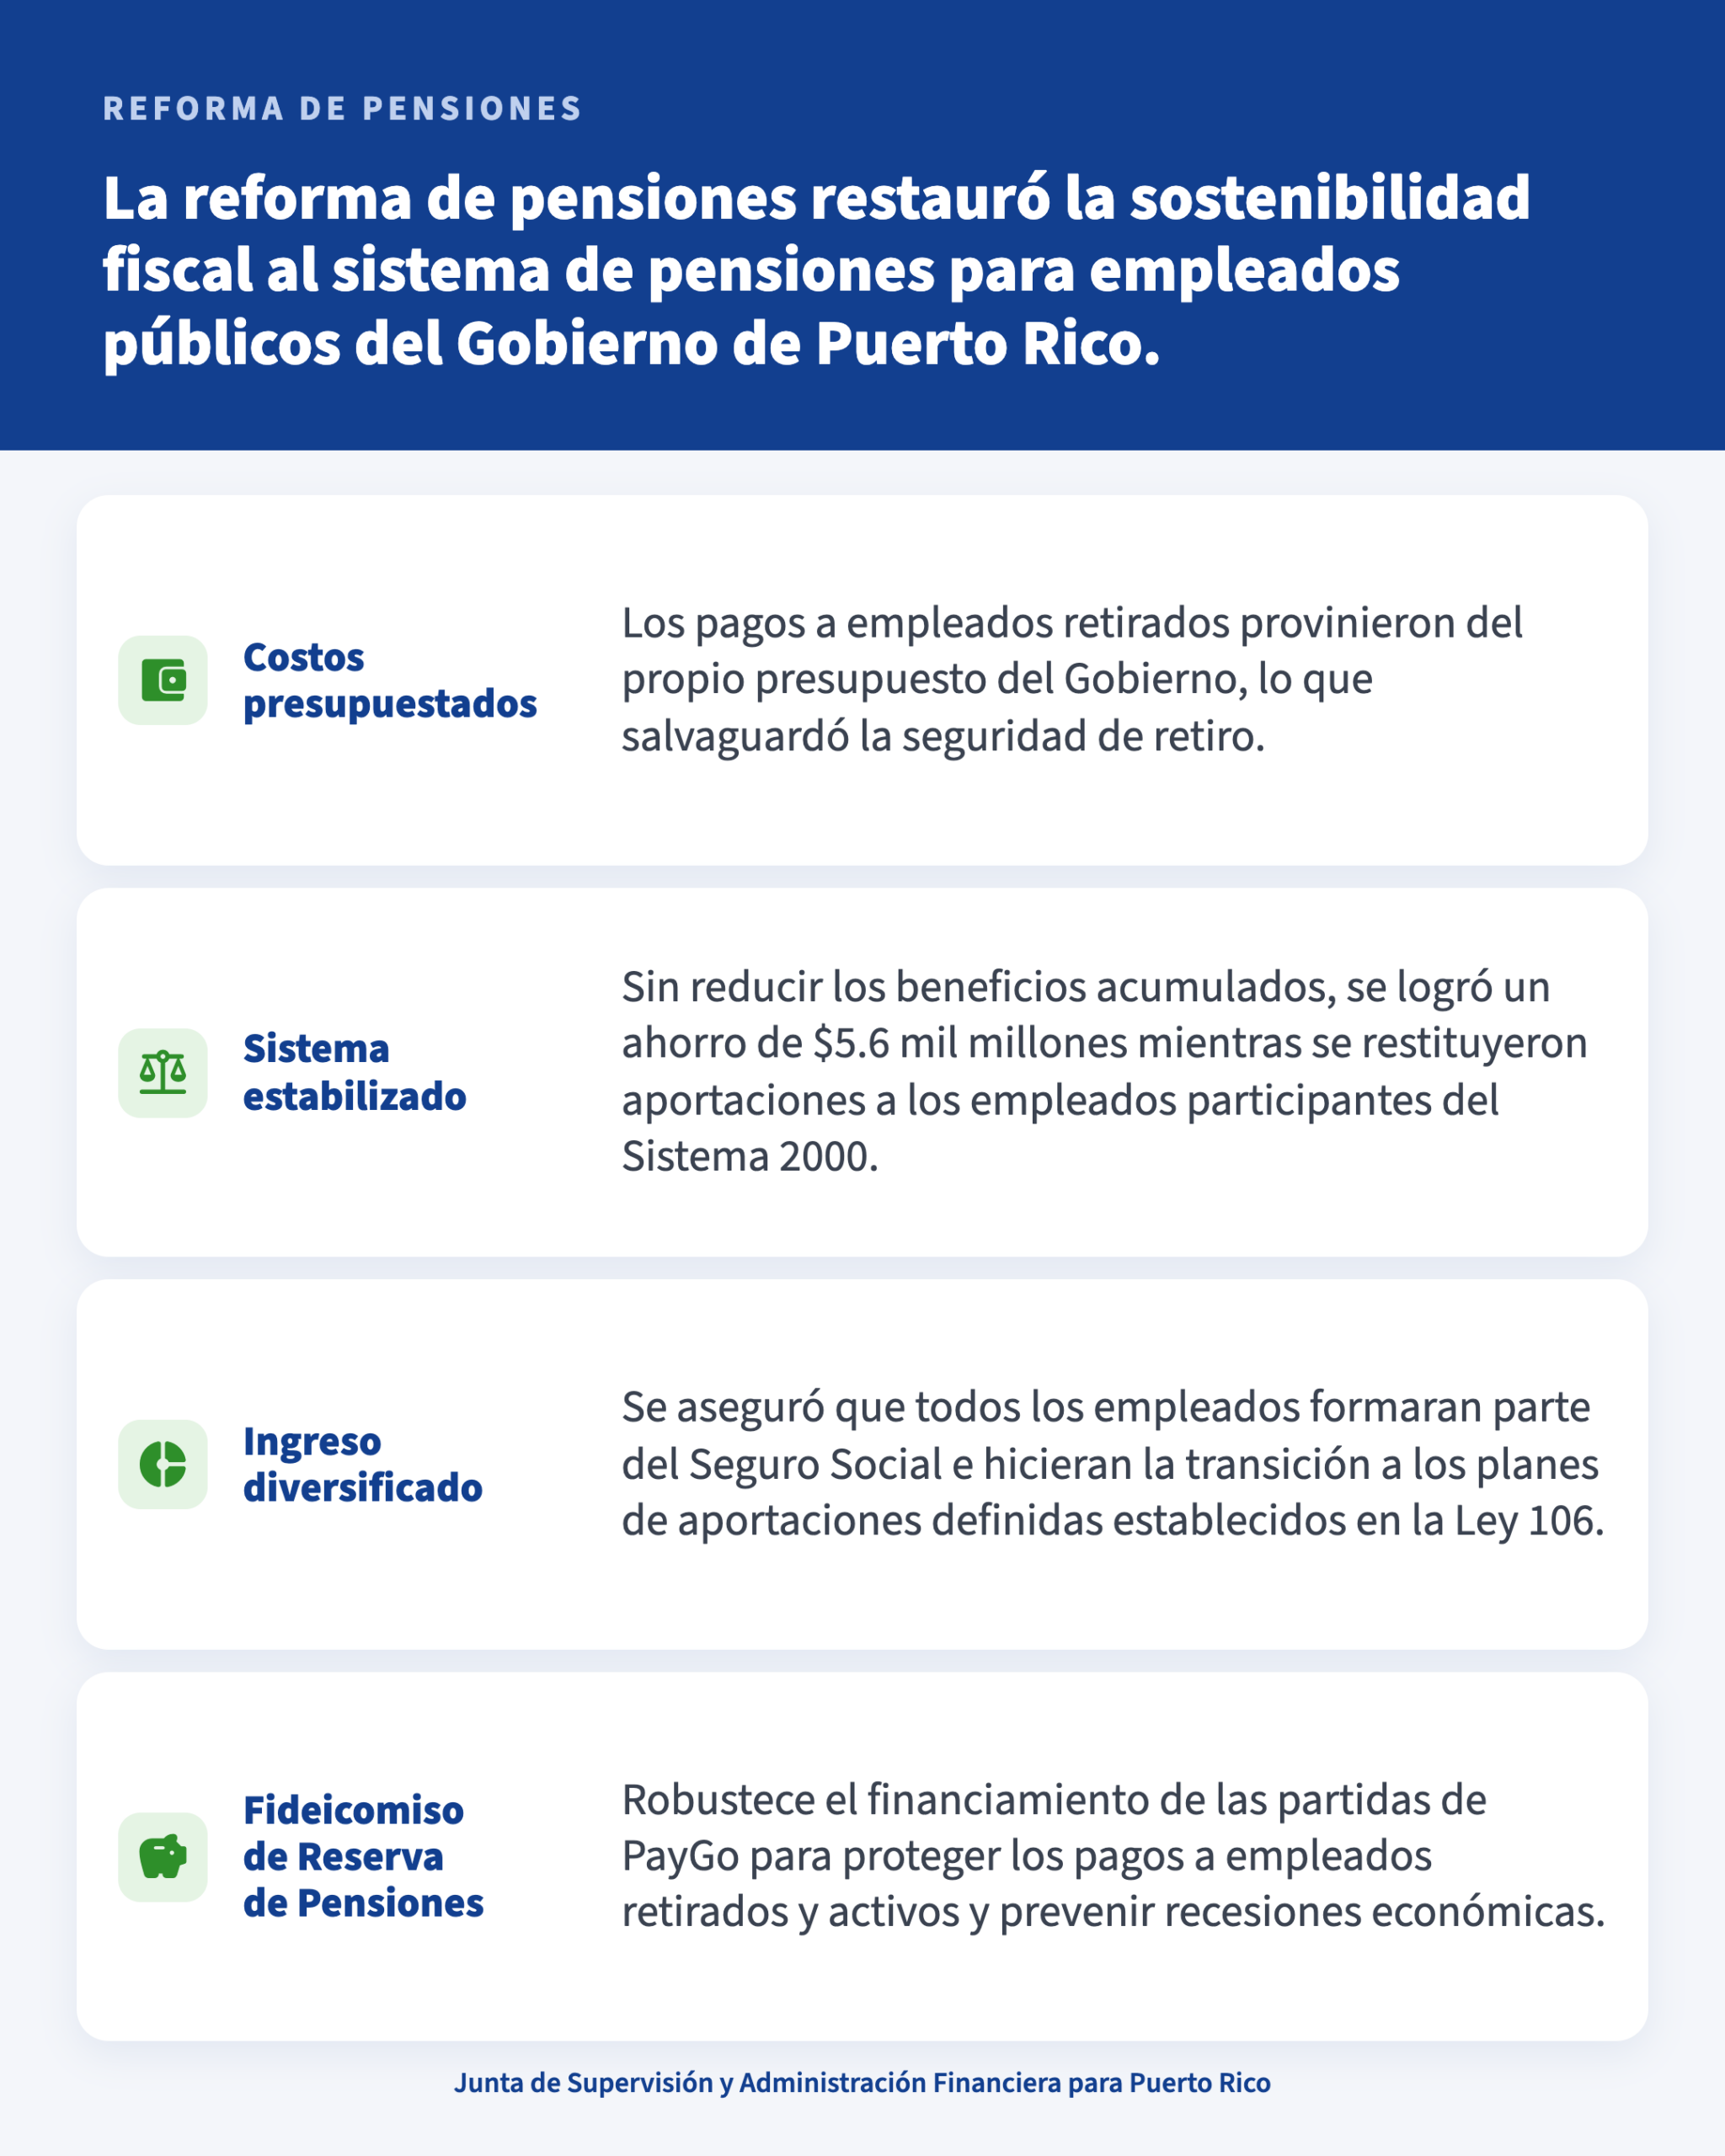
Durante la 52a Reunión Pública de la Junta de Supervisión, su directora de Presupuesto, Elisa Guardiola, abundó en detalle sobre la situación de los sistemas de pensiones del Gobierno de Puerto Rico. En su participación, destacó las implicaciones fiscales a largo plazo de la legislación relacionada con las pensiones y la importancia de conservar las salvaguardas establecidas mediante las reformas recientes implementadas en virtud de PROMESA.
Mediante las reformas integrales a los sistemas de pensiones de Puerto Rico se eliminaron los compromisos no financiados, se restituyeron las aportaciones de los empleados, se integró a todos los empleados en planes de retiro sostenibles y se creó el Fideicomiso de Reserva de Pensiones para asegurar el financiamiento a largo plazo.
Guardiola destacó que la crisis que enfrentaron anteriormente los sistemas de pensiones del Gobierno de Puerto Rico —caracterizada por $55 mil millones en pasivos no financiados y sistemas en riesgo de insolvencia— demuestra por qué cualquier cambio en los beneficios de retiro debe estar respaldado por un análisis financiero riguroso y fuentes de financiamiento sostenibles.
Guardiola señaló además que las propuestas recientes presentadas en la Asamblea Legislativa carecen de componentes esenciales, tales como la revisión actuarial, una evaluación multianual y la identificación de fuentes de financiamiento. Estas prácticas son habituales en las jurisdicciones estadounidenses cuyos sistemas de pensiones cuentan con financiamiento adecuado.
“Para proteger tanto a los retirados como la estabilidad financiera de Puerto Rico, los formuladores de política pública necesitan información precisa, oportuna y completa antes de promover cualquier medida relacionada con pensiones”, puntualizó Guardiola.
La Junta de Supervisión considera que la política pública relacionada con pensiones debe proteger a los pensionados y, a su vez, salvaguardar la estabilidad fiscal de Puerto Rico, de modo que los compromisos asumidos hoy puedan cumplirse durante las próximas décadas.
La Junta de Supervisión solicita orientación a FEMA sobre los arbitrios de construcción municipales
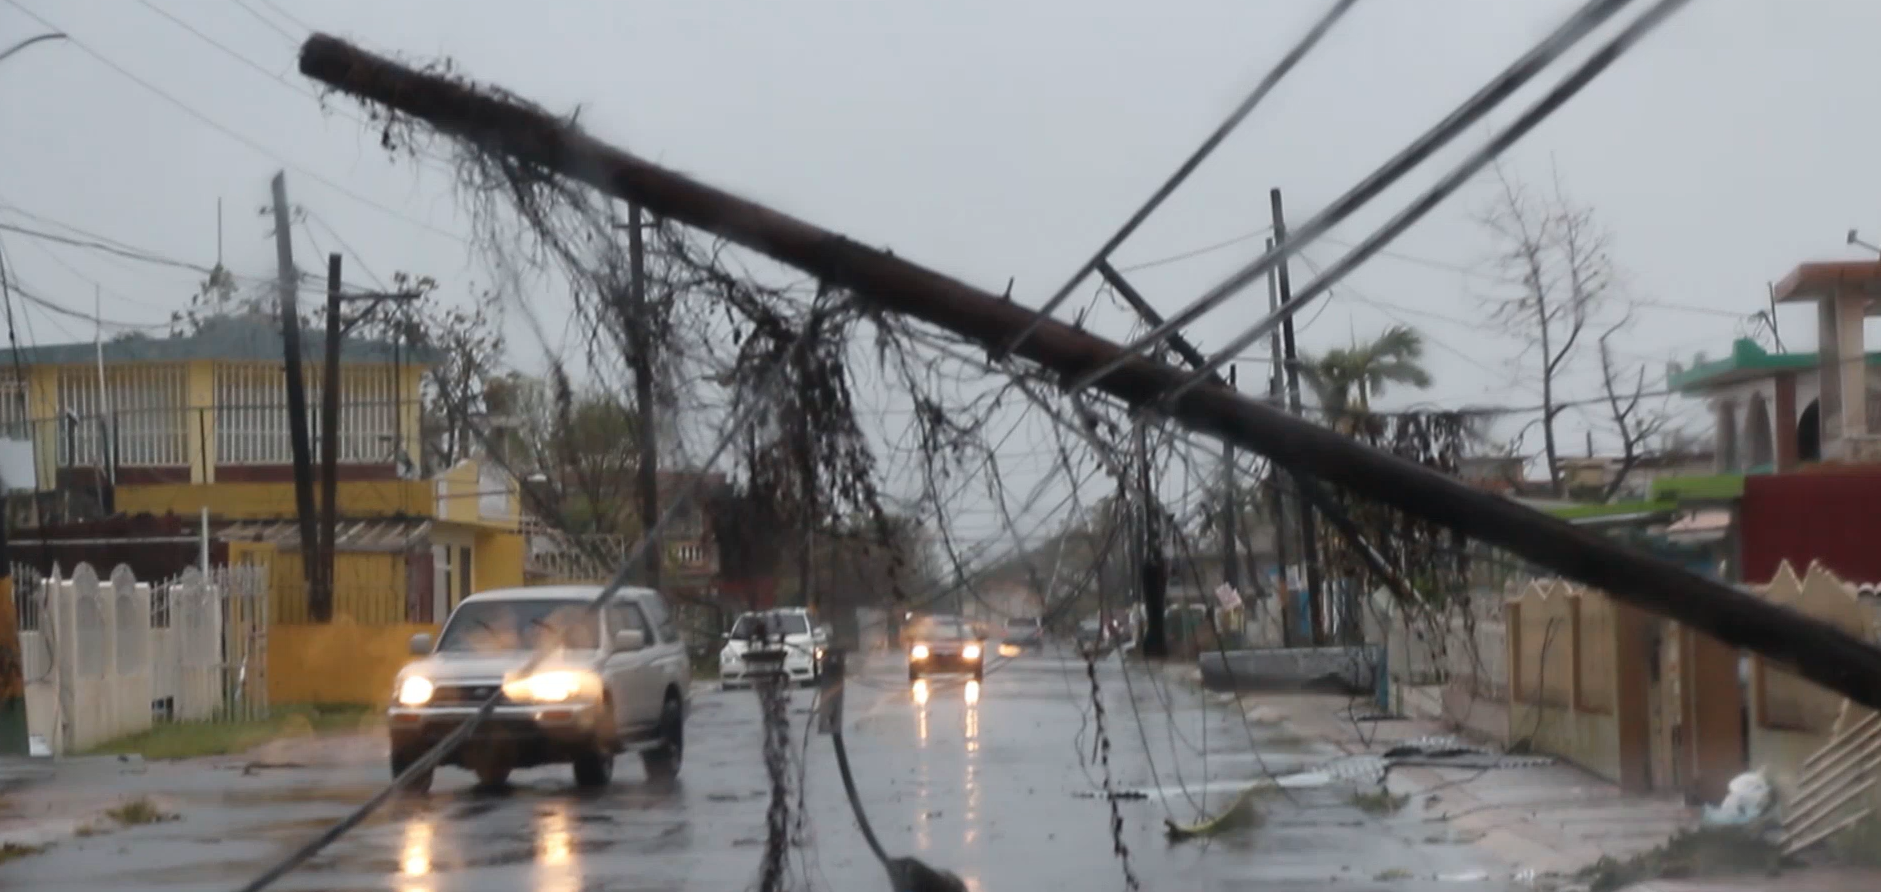
La Junta de Supervisión ha solicitado formalmente a la Agencia Federal para el Manejo de Emergencias (FEMA) aclaración sobre si los arbitrios de construcción municipales (un impuesto local que los municipios gravan a los proyectos de construcción) aplicados a tasas más altas a proyectos financiados con fondos federales son costos admisibles para fines de reembolso.
En su carta al administrador de FEMA, Cameron Hamilton, la Junta de Supervisión señaló que actualmente 22 municipios imponen tasas contributivas más altas a los proyectos financiados con fondos gubernamentales que a las obras de construcción financiadas con fondos privados. Esta práctica se ha extendido considerablemente desde el paso del huracán María.
La solicitud de la Junta de Supervisión se produce tras varios meses de requerimientos de información por parte del Congreso de los Estados Unidos sobre el impacto de estas prácticas municipales en el financiamiento federal para recuperación ante desastres.
En agosto, la Junta de Supervisión informó al comisionado residente, Pablo José Hernández, que la aplicación de tasas contributivas diferenciales podría poner en riesgo el acceso de Puerto Rico a fondos federales para recuperación si estas se determinan “irrazonables” o “discriminatorias” conforme a los principios federales de costos.
En septiembre, la Junta de Supervisión respondió a una solicitud de información similar del representante Paul Gosar. En su respuesta, la Junta expuso sus preocupaciones de que las prácticas contributivas de ciertos municipios podrían aumentar los costos de reconstrucción, desviar fondos federales de proyectos prioritarios y menoscabar la integridad de los procesos de adquisición pública.
Ante estos riesgos, la Junta de Supervisión solicitó a FEMA que aclarara si las tasas municipales más altas aplicadas a trabajos financiados por FEMA constituyen costos admisibles para fines de reembolso, así como el tratamiento que FEMA prevé dar a los arbitrios, las multas o los intereses impuestos de forma retroactiva a proyectos de reconstrucción ejecutados anteriormente.
Lea nuestros más recientes blogs: